Domain rententräger.de kaufen?
Wir ziehen mit dem Projekt
rententräger.de um.
Sind Sie am Kauf der Domain
rententräger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rententräger.de kaufen?
Ist eine fondsgebundene Rentenversicherung eine Riester Rente?
Nein, eine fondsgebundene Rentenversicherung ist nicht automatisch eine Riester Rente. Die Riester Rente ist eine spezielle Form der staatlich geförderten Altersvorsorge, bei der bestimmte Kriterien erfüllt sein müssen, um die staatlichen Zulagen zu erhalten. Eine fondsgebundene Rentenversicherung hingegen ist eine Form der privaten Altersvorsorge, bei der die Beiträge in Fonds angelegt werden. Es ist jedoch möglich, eine fondsgebundene Rentenversicherung als Riester Rente abzuschließen, wenn sie die Voraussetzungen für die staatliche Förderung erfüllt. In diesem Fall profitiert man von den staatlichen Zulagen und Steuervorteilen, die die Riester Rente bietet. **
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **


Ähnliche Suchbegriffe für Riester-Rente
Top-Angebote
Produkte zum Begriff Riester-Rente:
-
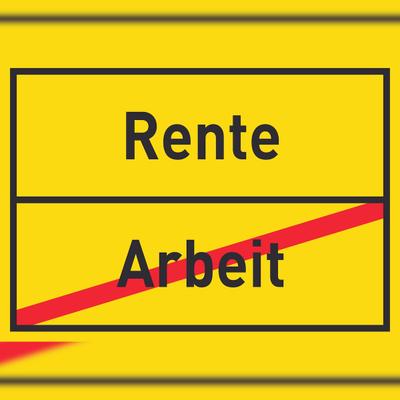
HB-Druck Rente Arbeit Schild Ortsschild A0 Rückseite selbstklebendSie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...155,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
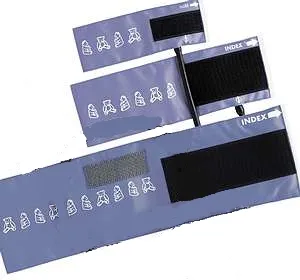
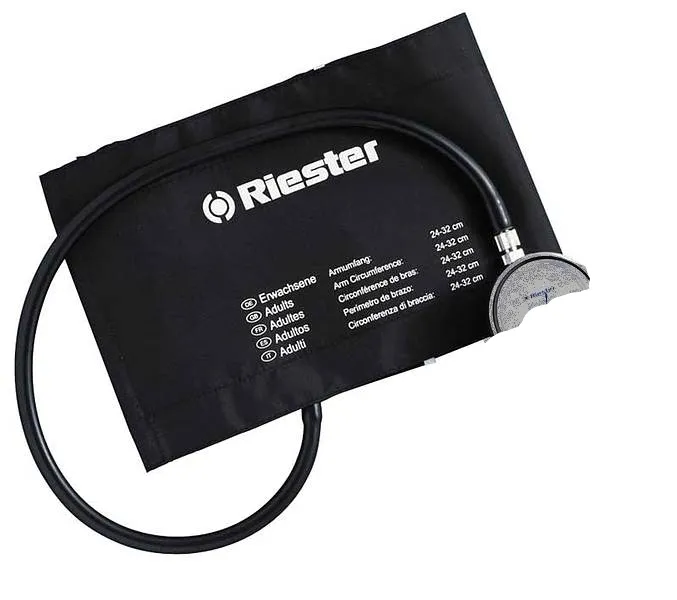
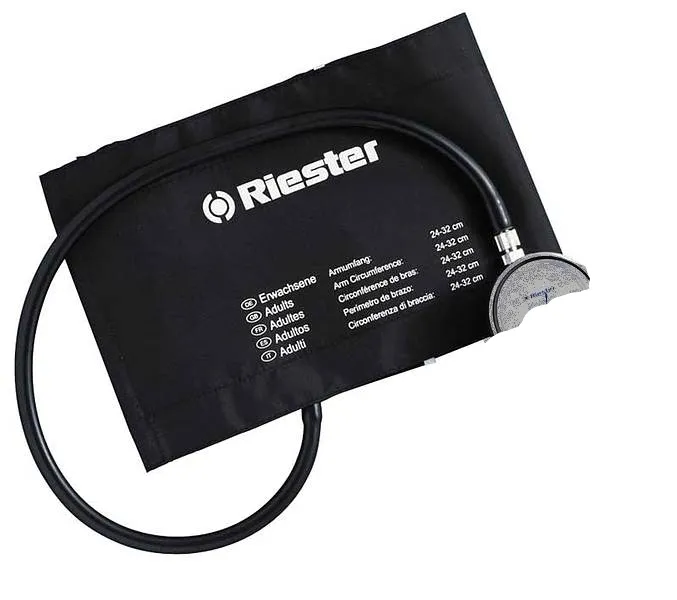
Rudolf Riester GmbH Klettenmanschette für Erwachsene, starke Oberarme, 1-Schlauch, 70x15cm 122Klettenmanschette Erwachsene starke Arme 70 x 15 cm, 1-Schlauch, schwarz mit latexfreieim Polster, für Aneroid- und Quecksilber-Blutdruckmessgeräte29,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Riester Rente Krankenversicherungspflichtig?
Ist Riester Rente Krankenversicherungspflichtig? Die Riester Rente ist eine Form der privaten Altersvorsorge, die staatlich gefördert wird. Sie unterliegt nicht der Krankenversicherungspflicht, da sie keine direkten Leistungen im Krankheitsfall oder bei medizinischen Behandlungen bietet. Die Beiträge zur Riester Rente werden vom Bruttoeinkommen abgezogen, bevor die Krankenversicherungsbeiträge berechnet werden. Es ist jedoch wichtig zu beachten, dass die Riester Rente als zusätzliches Einkommen im Alter angesehen wird und somit die Beiträge zur gesetzlichen Krankenversicherung beeinflussen können. Es ist ratsam, sich bei einem Experten oder der Krankenkasse über die genauen Auswirkungen der Riester Rente auf die Krankenversicherung zu informieren. **
-
Wozu dient die Riester-Rente?
Die Riester-Rente ist eine staatlich geförderte private Altersvorsorge in Deutschland. Sie soll dazu dienen, die Rentenlücke zu schließen und den Menschen eine zusätzliche Einkommensquelle im Ruhestand zu bieten. Durch die staatlichen Zulagen und Steuervorteile soll die Riester-Rente attraktiv gemacht werden. **
-
Ist meine Riester Rente sicher?
Ist meine Riester Rente sicher? Die Riester Rente ist grundsätzlich sicher, da sie gesetzlich geschützt ist. Die eingezahlten Beiträge sind vor Insolvenz geschützt und der Staat gewährt Zulagen und Steuervorteile. Zudem gibt es eine garantierte Mindestverzinsung für die angesparten Beträge. Allerdings hängt die Höhe der Rente von verschiedenen Faktoren wie der Entwicklung der Kapitalmärkte und der Rentenhöhe ab. Es ist daher ratsam, regelmäßig die Entwicklung der Riester Rente zu überprüfen und gegebenenfalls Anpassungen vorzunehmen. **
-
Welche Abzüge bei Riester Rente?
Welche Abzüge bei Riester Rente? Die Riester Rente unterliegt bestimmten steuerlichen Regelungen, daher werden die Beiträge in der Ansparphase steuerlich gefördert. In der Rentenphase werden die ausgezahlten Beträge jedoch besteuert. Zudem können Verwaltungskosten und Abschlusskosten anfallen, die von der Rendite abgezogen werden. Es ist wichtig, sich über alle anfallenden Kosten und Abzüge im Klaren zu sein, um die Rentabilität der Riester Rente realistisch einschätzen zu können. **


Ist Riester Rente eine Lebensversicherung?
Ist Riester Rente eine Lebensversicherung? Nein, die Riester Rente ist keine Lebensversicherung, sondern eine staatlich geförderte Form der privaten Altersvorsorge. Sie wurde nach dem ehemaligen Arbeitsminister Walter Riester benannt und zielt darauf ab, die gesetzliche Rente zu ergänzen. Anders als eine Lebensversicherung, bei der im Todesfall eine Versicherungssumme an die Hinterbliebenen ausgezahlt wird, dient die Riester Rente primär der Absicherung im Alter. Die Beiträge zur Riester Rente sind steuerlich absetzbar und es gibt zusätzliche Zulagen vom Staat, um die Altersvorsorge attraktiver zu gestalten. **
Kann man Riester Rente zurückkaufen?
Nein, es ist nicht möglich, die Riester Rente zurückzukaufen. Einmal eingezahlte Beiträge können nicht einfach zurückgefordert werden. Die Riester Rente ist als staatlich geförderte Altersvorsorge konzipiert, bei der die Beiträge langfristig angelegt werden. Es ist jedoch möglich, die Riester Rente zu kündigen, allerdings können dabei hohe Verluste entstehen, da die erhaltenen Zulagen und Steuervorteile zurückgezahlt werden müssen. Es ist daher ratsam, sich vor einer Kündigung oder einem Rückkauf gut beraten zu lassen, um die finanziellen Auswirkungen zu verstehen. **
Top-Angebote
Produkte zum Begriff Riester-Rente:
-
HB-Druck Rente Arbeit Aufkleber Ortsaufkleber A2 (420x594mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Rente Arbeit Schild Ortsschild A0 Rückseite selbstklebendSie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...155,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine fondsgebundene Rentenversicherung eine Riester Rente?
Nein, eine fondsgebundene Rentenversicherung ist nicht automatisch eine Riester Rente. Die Riester Rente ist eine spezielle Form der staatlich geförderten Altersvorsorge, bei der bestimmte Kriterien erfüllt sein müssen, um die staatlichen Zulagen zu erhalten. Eine fondsgebundene Rentenversicherung hingegen ist eine Form der privaten Altersvorsorge, bei der die Beiträge in Fonds angelegt werden. Es ist jedoch möglich, eine fondsgebundene Rentenversicherung als Riester Rente abzuschließen, wenn sie die Voraussetzungen für die staatliche Förderung erfüllt. In diesem Fall profitiert man von den staatlichen Zulagen und Steuervorteilen, die die Riester Rente bietet. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Ist Riester Rente Krankenversicherungspflichtig?
Ist Riester Rente Krankenversicherungspflichtig? Die Riester Rente ist eine Form der privaten Altersvorsorge, die staatlich gefördert wird. Sie unterliegt nicht der Krankenversicherungspflicht, da sie keine direkten Leistungen im Krankheitsfall oder bei medizinischen Behandlungen bietet. Die Beiträge zur Riester Rente werden vom Bruttoeinkommen abgezogen, bevor die Krankenversicherungsbeiträge berechnet werden. Es ist jedoch wichtig zu beachten, dass die Riester Rente als zusätzliches Einkommen im Alter angesehen wird und somit die Beiträge zur gesetzlichen Krankenversicherung beeinflussen können. Es ist ratsam, sich bei einem Experten oder der Krankenkasse über die genauen Auswirkungen der Riester Rente auf die Krankenversicherung zu informieren. **
-
Wozu dient die Riester-Rente?
Die Riester-Rente ist eine staatlich geförderte private Altersvorsorge in Deutschland. Sie soll dazu dienen, die Rentenlücke zu schließen und den Menschen eine zusätzliche Einkommensquelle im Ruhestand zu bieten. Durch die staatlichen Zulagen und Steuervorteile soll die Riester-Rente attraktiv gemacht werden. **
Ähnliche Suchbegriffe für Riester-Rente
-
Rudolf Riester GmbH Klettenmanschette für Erwachsene, starke Oberarme, 1-Schlauch, 70x15cm 122Klettenmanschette Erwachsene starke Arme 70 x 15 cm, 1-Schlauch, schwarz mit latexfreieim Polster, für Aneroid- und Quecksilber-Blutdruckmessgeräte29,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reinhardt, Claus Jürgen: Aktien statt Rente! Wie Sie mit 100 Euro pro Monat Ihre Rente ersetzenAktien statt Rente! Wie Sie mit 100 Euro pro Monat Ihre Rente ersetzen , Aus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente! 100 Euro pro Monat reichen aus, um die Rente zu ersetzen! Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein! Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktien-Buch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schließen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente! Wenn Sie derzeit monatlich keine 100 Euro übrighaben, ist das kein Grund zum Verzweifeln: Eine große Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktien-Buch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Maßnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktien-Buch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann! Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0 Geld statt Geiz! Mit 100 Euro pro Monat die Rente ersetzen Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt Die besten Aktien und langfristigen Anlagestrategien finden Nur Bares ist Wahres! Erfolgreich die Finanzen optimieren , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20231210, Autoren: Reinhardt, Claus Jürgen, Seitenzahl/Blattzahl: 292, Keyword: Aktien; Aktien als Altersvorsorge; Aktienfonds; Aktienrente; Altersvorsorge; Buch Aktien; Buch Börse; Börse; ETF; Geld verdienen mit Aktien; Rente; Rentenvorsorge; reich mit Aktien, Fachschema: Aktie - Aktionär~Wertpapier / Aktie~Altersversorgung - Alterssicherung~Altersvorsorge~Ruhegeld~Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: Persönliche Finanzen, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 155, Breite: 214, Höhe: 23, Gewicht: 558, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist meine Riester Rente sicher?
Ist meine Riester Rente sicher? Die Riester Rente ist grundsätzlich sicher, da sie gesetzlich geschützt ist. Die eingezahlten Beiträge sind vor Insolvenz geschützt und der Staat gewährt Zulagen und Steuervorteile. Zudem gibt es eine garantierte Mindestverzinsung für die angesparten Beträge. Allerdings hängt die Höhe der Rente von verschiedenen Faktoren wie der Entwicklung der Kapitalmärkte und der Rentenhöhe ab. Es ist daher ratsam, regelmäßig die Entwicklung der Riester Rente zu überprüfen und gegebenenfalls Anpassungen vorzunehmen. **
-
Welche Abzüge bei Riester Rente?
Welche Abzüge bei Riester Rente? Die Riester Rente unterliegt bestimmten steuerlichen Regelungen, daher werden die Beiträge in der Ansparphase steuerlich gefördert. In der Rentenphase werden die ausgezahlten Beträge jedoch besteuert. Zudem können Verwaltungskosten und Abschlusskosten anfallen, die von der Rendite abgezogen werden. Es ist wichtig, sich über alle anfallenden Kosten und Abzüge im Klaren zu sein, um die Rentabilität der Riester Rente realistisch einschätzen zu können. **
-
Ist Riester Rente eine Lebensversicherung?
Ist Riester Rente eine Lebensversicherung? Nein, die Riester Rente ist keine Lebensversicherung, sondern eine staatlich geförderte Form der privaten Altersvorsorge. Sie wurde nach dem ehemaligen Arbeitsminister Walter Riester benannt und zielt darauf ab, die gesetzliche Rente zu ergänzen. Anders als eine Lebensversicherung, bei der im Todesfall eine Versicherungssumme an die Hinterbliebenen ausgezahlt wird, dient die Riester Rente primär der Absicherung im Alter. Die Beiträge zur Riester Rente sind steuerlich absetzbar und es gibt zusätzliche Zulagen vom Staat, um die Altersvorsorge attraktiver zu gestalten. **
-
Kann man Riester Rente zurückkaufen?
Nein, es ist nicht möglich, die Riester Rente zurückzukaufen. Einmal eingezahlte Beiträge können nicht einfach zurückgefordert werden. Die Riester Rente ist als staatlich geförderte Altersvorsorge konzipiert, bei der die Beiträge langfristig angelegt werden. Es ist jedoch möglich, die Riester Rente zu kündigen, allerdings können dabei hohe Verluste entstehen, da die erhaltenen Zulagen und Steuervorteile zurückgezahlt werden müssen. Es ist daher ratsam, sich vor einer Kündigung oder einem Rückkauf gut beraten zu lassen, um die finanziellen Auswirkungen zu verstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.